

「体調が悪くて、仕事を休んだら……お金が足りなくて、暮らしていけないんじゃないか」
「休んだ方がいいですよ」と言われても、家賃や食費は毎月かかります。
傷病手当金があっても、毎月の生活費をすべてまかなえるかは、その人によります。
だからこそ、「傷病手当金をいくらもらえるか」と「傷病手当金が振り込まれるまでどう暮らすか」を分けて考えることが大事です。
先に、大事なことを3つ
- 金額:傷病手当金は「いつもの手取りの3分の2」ではありません。計算のもとは、健康保険で使う標準報酬月額です。
- 支出:病気で休んでも、健康保険や厚生年金などの社会保険料と、住民税の支払いが残ることがあります。
- 時期:傷病手当金の支給対象になった日と、実際に振り込まれる日は別です。入金までの生活費も考えておきます。

読みたいところから読む
傷病手当金を約20万円もらえても、そのまま生活費には使えない?
例えば、傷病手当金が約20万円でも、本人が別に払う社会保険料と住民税の合計が5万5千円なら、生活費に使えるお金は約14万5千円です。
この人の生活費が月18万円なら、毎月約3万5千円足りません。
平均的な給与や家計ではなく、計算を追いやすくした例です。
月給も標準報酬月額も30万円で、標準報酬月額は12か月間変わらず、休んだ期間の給与が出ず、最初の3日間の待期を終えた後の30日間すべてが傷病手当金の支給対象と仮定しています。
社会保険料は協会けんぽ東京支部の2026年度・40歳未満の本人負担額を使った例です。
住民税は仮の金額です。
健康保険の加入先・年度・年齢・家計によって、生活費に使える金額は変わります。
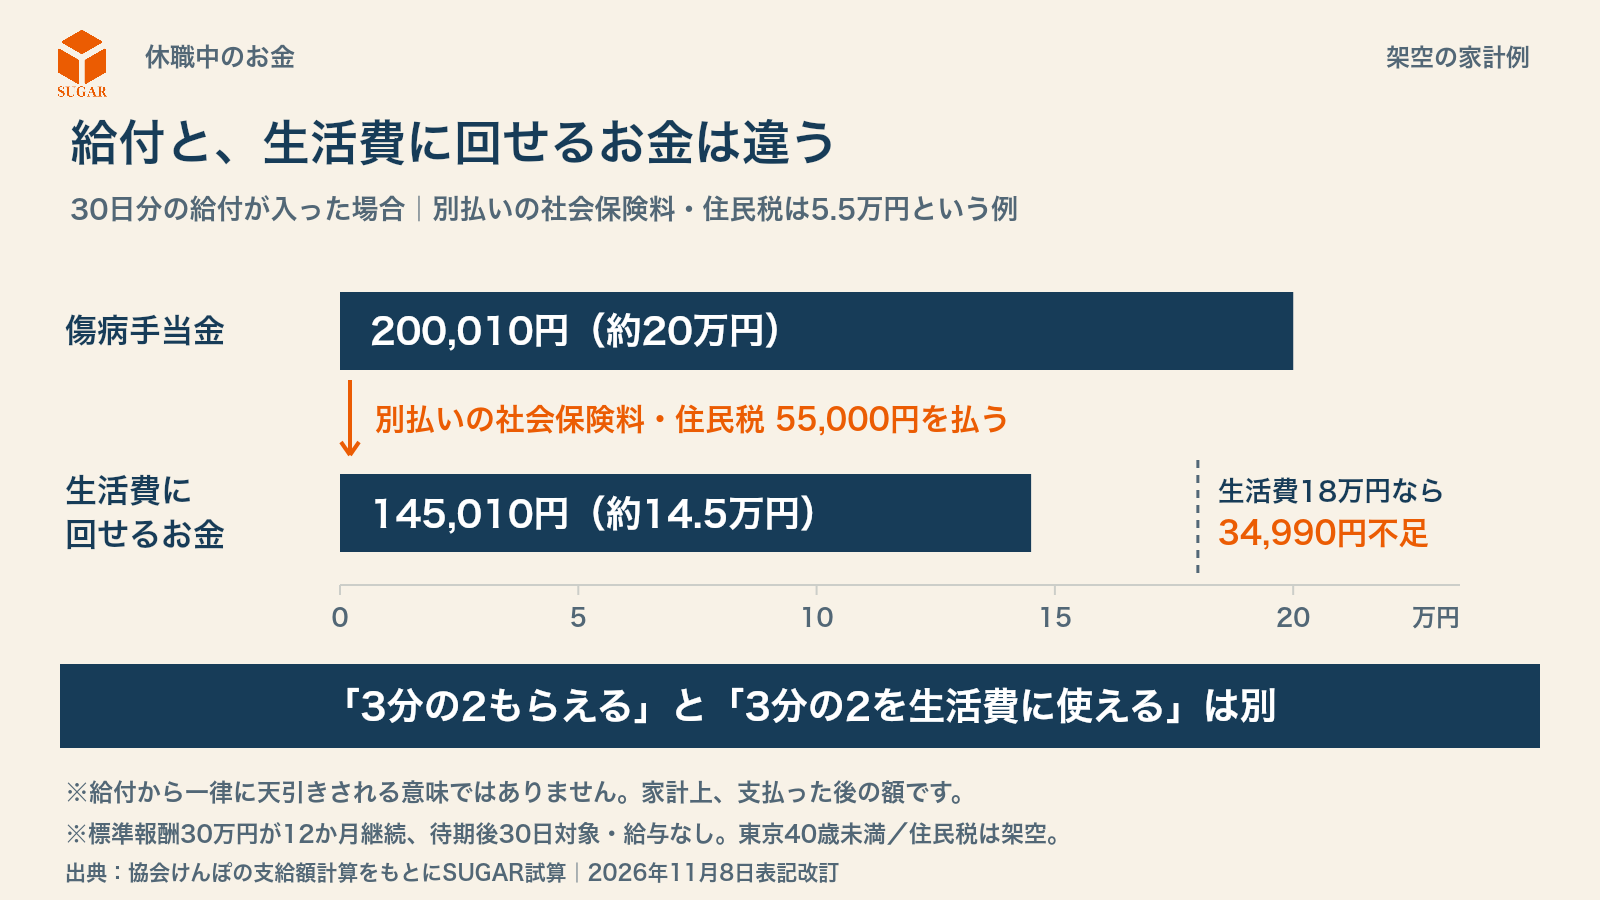
図1|傷病手当金の給付額と、社会保険料・住民税を別に払った後に生活費に使える金額は違います。
この記事で扱うのは、会社などの健康保険に本人として加入している人が、労災以外の病気やけがで働けない場合です。
仕事や通勤が原因の病気・けがでは労災保険などが関係します。
また、国民健康保険に加入している人は、傷病手当金の給付があるかどうかも含めて、この記事の説明とは扱いが異なります。
仕事を休めば、誰でも傷病手当金をもらえる?
傷病手当金は、会社の給料ではなく、健康保険から出る給付です。受け取るには、主に4つの条件があります。(1)
- 労災保険の対象ではない病気やけがの療養で休んでいる
- 療養のために仕事に就けない
- 連続した3日間の待期を終え、4日目以降も仕事に就けない
- 休んだ期間の給与が出ない、または、その期間の給与が傷病手当金の額より少ない
傷病手当金の対象となる「仕事に就けない状態」かどうかは、医師の意見や本人の仕事内容などを踏まえて判断されます。
最初の連続した3日間の待期には、有給休暇や土日・祝日も含められます。
ただし、この3日間そのものに傷病手当金は出ません。
傷病手当金はいくら?「手取りの3分の2」ではありません
よく「給料の3分の2」と聞きますよね。いつもの手取りの3分の2くらいかな、と思うかもしれませんが、実はちょっと違います。
傷病手当金の計算のもとになるのは、標準報酬月額です。難しい名前ですが、給与や手当などを、健康保険で使う区分に当てはめた金額のことです。
分からなければ、会社に「自分の標準報酬月額を教えてください」と聞いてみてください。
傷病手当金の基本となる1日あたりの金額は、次の式で計算します。(1)
支給開始日以前の、継続した12か月の標準報酬月額の平均 ÷ 30 × 3分の2
健康保険の加入期間が12か月に満たない場合などは、傷病手当金の計算方法が変わります。計算途中には端数処理もあります。
って言っても、難しいですよね。実際に一緒に計算してみましょう。
標準報酬月額が12か月間ずっと30万円なら、30万円 ÷ 30日=1万円。
その3分の2を端数処理すると、傷病手当金は1日あたり6,667円です。
- 30日すべてが支給対象なら、6,667円 × 30日=20万10円
- 10日が支給対象なら、6,667円 × 10日=6万6,670円
どちらも給与が出ず、最初の3日間の待期を終えた後の、支給対象の日数で計算した例です。暦の上で休んだ日数を、そのまま掛けるわけではありません。
ここでは協会けんぽの傷病手当金の案内をもとに説明しています。
健康保険組合などに加入している人は、傷病手当金の申請手続きに加えて、独自の上乗せ給付があるかも加入先で確認してください。
給料がゼロでも、社会保険料と住民税はどうなる?
病気で休職していても、勤務先を通じて健康保険と厚生年金に加入し続けていれば、原則として本人の社会保険料の負担も続きます。(3)(4)
「給料が出ないから、社会保険料もゼロ」とは限りません。
- 健康保険・厚生年金:加入を続けている間は、原則として本人の社会保険料の負担が続く
- 介護保険:40〜64歳の人は、介護保険料を健康保険料と一緒に負担する
- 子ども・子育て支援金:2026年4月分から、健康保険料と一緒に負担する
- 雇用保険:会社から本人に支払われる賃金で計算するため、賃金がゼロなら雇用保険料もゼロ
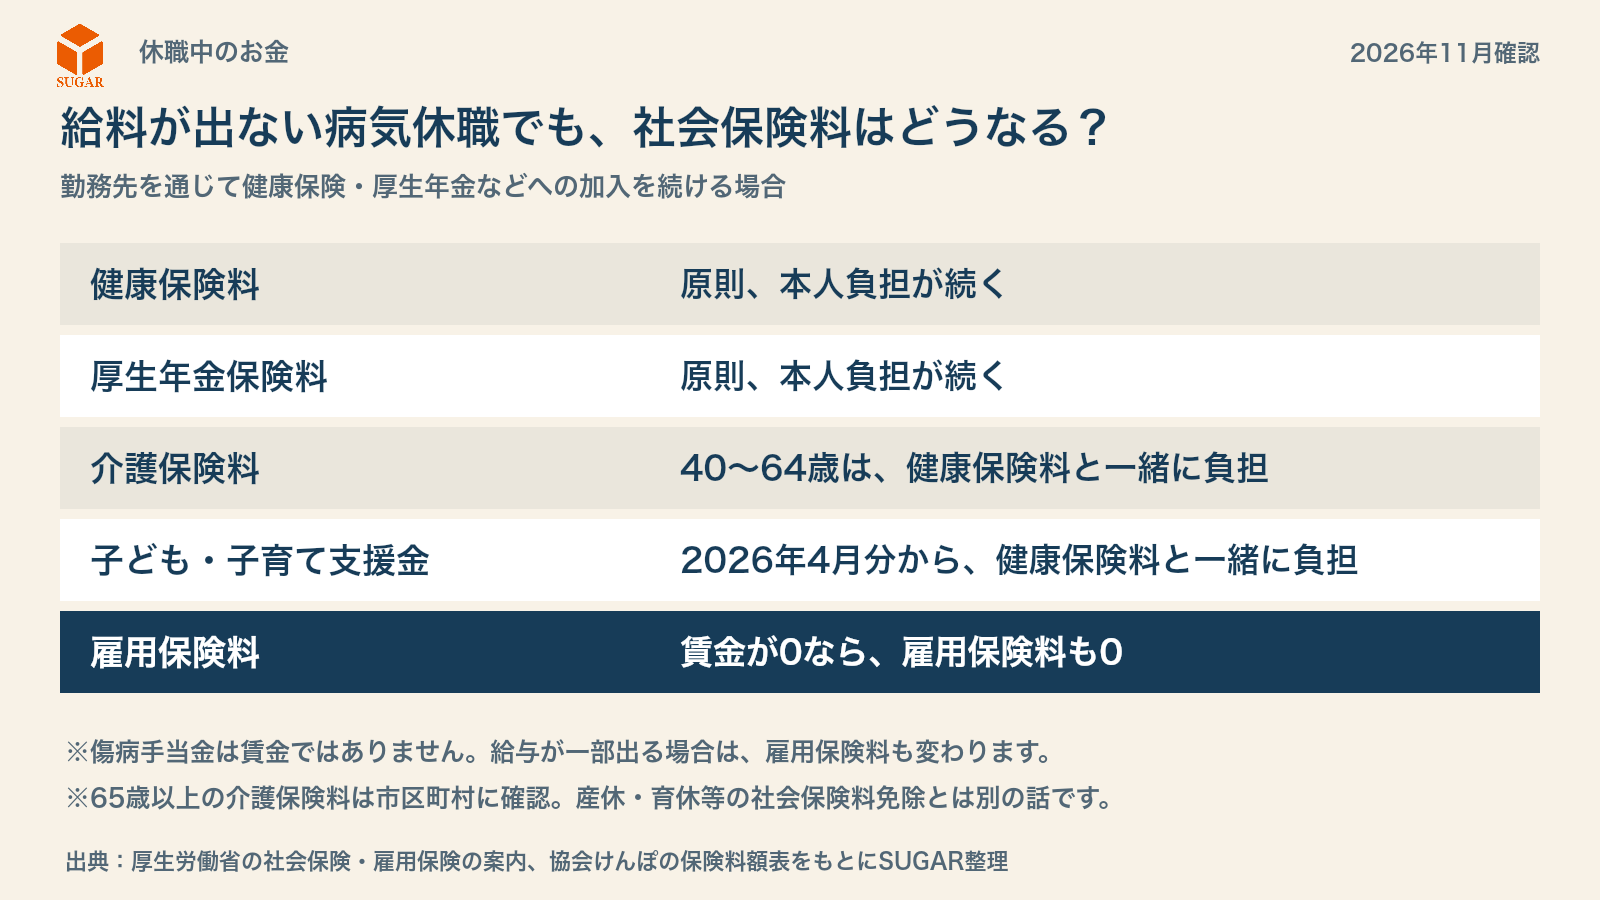
図2|給与が出ない病気休職の例。産休・育休などの社会保険料の免除とは区別します。
傷病手当金は賃金ではないので、雇用保険料の計算には入りません。また、傷病手当金そのものに所得税はかかりません。
一方で、住民税は前年の所得をもとに計算されるため、今の給与がなくても支払いが残ることがあります。
給与が出ないと、会社は給与から本人負担の社会保険料を差し引けません。
本人が会社に振り込むのかなど、社会保険料の金額だけでなく、支払方法と期日も人事担当者に確認しておくと困りにくくなります。
社会保険料の表では、本人が払う「折半額」を見る
2026年度の協会けんぽ・東京支部、標準報酬月額30万円、40歳未満という例では、本人が負担する額は次のとおりです。(3)
- 健康保険料:1万4,775円
- 厚生年金保険料:2万7,450円
- 子ども・子育て支援金:345円
この例の社会保険料などの本人負担額は、合計4万2,570円です。
冒頭の例では、これに仮の住民税1万2,430円を足して、毎月の支払いを5万5千円としています。
住民税の金額は、協会けんぽの保険料額表には載っていません。
この例の1万2,430円も、今回の月給30万円から計算した住民税ではなく、比較のために置いた仮の金額です。
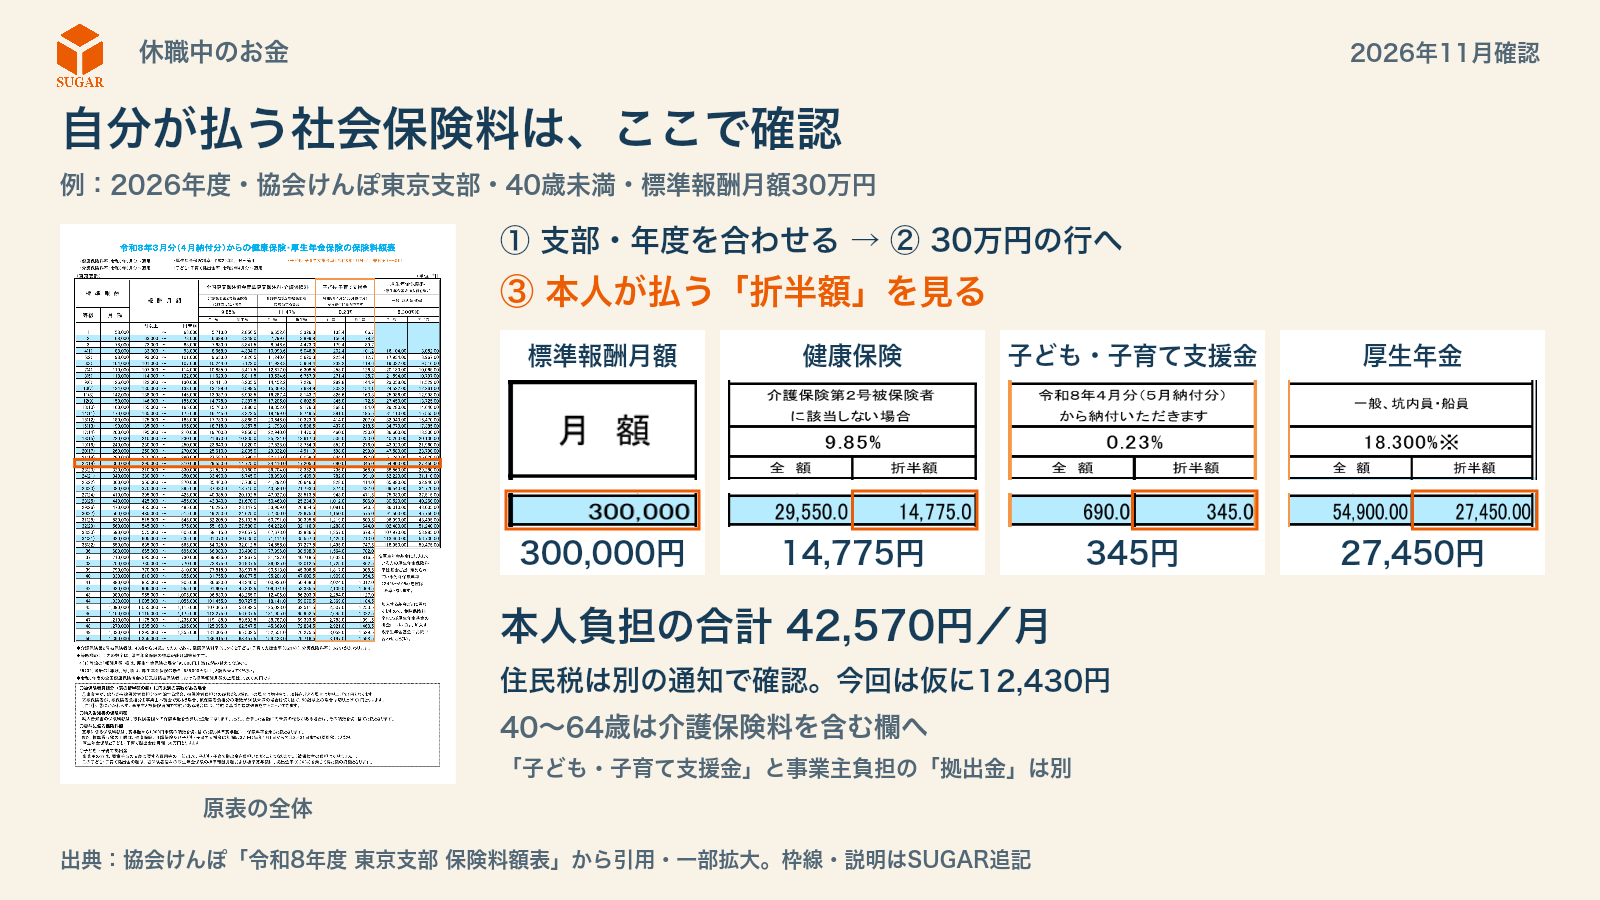
図3|協会けんぽ東京支部の2026年度保険料額表。標準報酬月額30万円の行で、社会保険料などの本人負担となる「折半額」の欄を確認します。
40〜64歳の人なら、健康保険料と介護保険料を合わせた本人負担は1万7,205円です。
この例では、40歳未満の人と比べて月2,430円増えます。
65歳以上でも介護保険料は別の仕組みでかかります。

図4|健康保険料と介護保険料の本人負担額を、40歳未満と40〜64歳で比べた例です。健康保険の加入先・地域・年度によって金額は変わります。
有給休暇と傷病手当金は、何が違う?
ズバリ言うと、お金の出どころと、出る条件が違います。有給休暇は会社から賃金を受け取りながら休む仕組み。傷病手当金は健康保険からの給付です。
有給なら必ずいつもの給料の100%が保証される、というわけではありません。年休中の賃金には、通常の賃金、平均賃金などの計算方法があり、会社があらかじめ定めた方法で計算されます。(5)
また、有給休暇の賃金と傷病手当金を、同じ日の分として満額ずつもらえるわけではありません。その日の給与が傷病手当金以上なら、その日の傷病手当金は出ず、少なければ差額が出る場合があります。(1)(2)
有給休暇の賃金と傷病手当金が同じ月に振り込まれたかではなく、それぞれがどの日の分なのかを見ることが大切です。
休む前に働いた分の給与が後から入る場合もあるため、入金月だけでは両方を受け取れるか判断できません。
有給休暇は、全部使い切らないといけない?
有給休暇を全部使い切ることは、傷病手当金を受け取る条件ではありません。
佐藤個人としては、復職した後に備えて、有給休暇をあえて残しておくという選択も、いい場合があると思います。
ただし、有給休暇を使うか残すかは、病状、今の生活費、有給休暇の残りの日数や有効期限、会社の制度によっても変わります。
「残した方が必ずいい」という話ではなく、状況に合わせて考えたいところです。
会社独自の病気休暇や手当もあるので、人事担当の方には、こんなふうに聞いてみてください。
- 「有給休暇は、あと何日ありますか?」
- 「病気で休む制度では、いつまで、いくら給与が出ますか?」
- 「傷病手当金の申請は、誰に頼めばいいですか?」
生活費に使えるお金で比べてみる
月給も標準報酬月額も30万円で、有給休暇を使っても月給が変わらず出る例を考えます。
会社が給与から社会保険料と税金を差し引いた後、本人が受け取る金額は約23万7千円です。
一方、給与が出ず、傷病手当金を30日分受け取る例では、本人が別払いの社会保険料と住民税を払った後、生活費に使える金額は約14万5千円です。
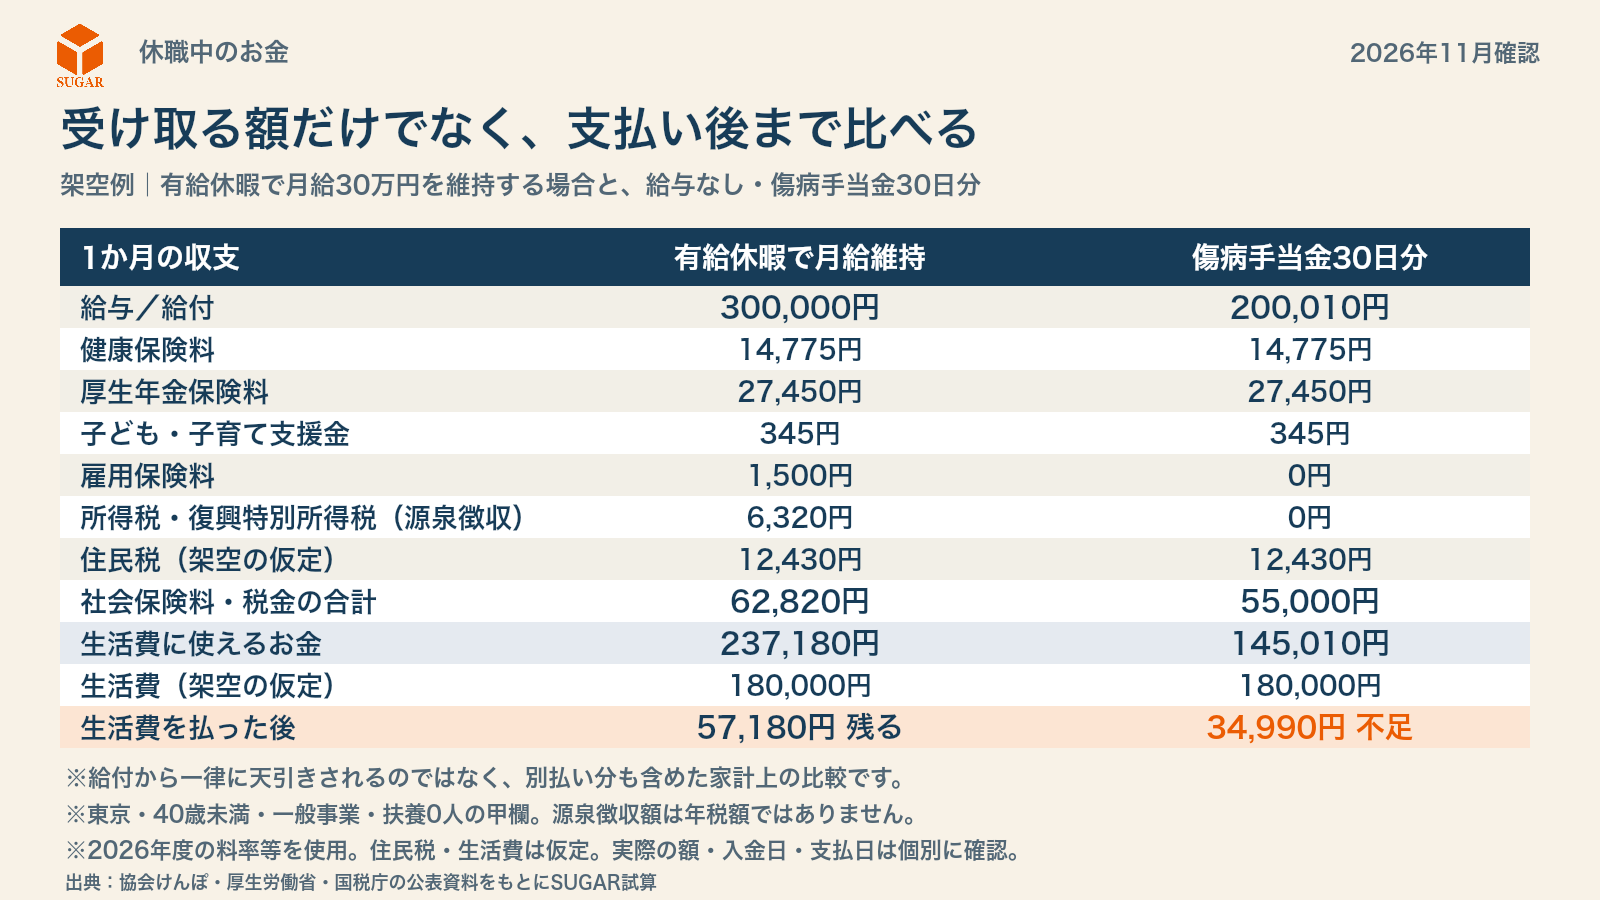
図5|有給休暇で月給が維持される場合との比較。社会保険料・税額などに条件を置いた例で、全員の手取り額ではありません。
比較条件:2026年度東京・40歳未満・一般の事業。月給30万円は全額課税対象、扶養控除等申告書を提出した甲欄・扶養親族等0人。健康保険等4万2,570円、雇用保険1,500円、源泉所得税6,320円、住民税は仮に1万2,430円。通常の賃金方式で必要な有給残日数があると仮定。源泉所得税は仮徴収で年税額ではありません。賞与・独自給付・控除時期のずれは含めません。(3)(6)(7)
生活費が18万円なら、有給休暇の例では約5万7千円残りますが、傷病手当金の例では約3万5千円足りません。
「休んでも3分の2もらえるから大丈夫かな」って、そこだけで考えてしまうと、実は足りなかった、ということもあります。
傷病手当金から社会保険料や住民税、生活費を払うと、毎月いくら足りないのか。ここまで確認しておきたいですね。
計算が大変なら、SUGARの「休職中のお金の目安と準備」も使ってみてください。
今回ツールに入力する例は、月給30万円、生活費18万円、別に払う社会保険料と住民税の合計5万5千円です。
自分で試すときは、月給や社会保険料・住民税は給与明細などで、生活費は家計の記録などで確認し、自分の金額を入力してください。
自分の金額で試す3ステップ
- 給与明細と家計の記録を用意する。
月給・社会保険料・住民税・生活費を確認します。 - 分かる金額を入力する。
この記事の例は、月給30万円・生活費18万円・別払いの社会保険料と住民税5万5千円です。ツール冒頭の例とは条件が異なります。 - 入金前と入金後に分けて見る。
入金までに必要なお金と、毎月の不足額を整理します。
このツールで出せるのは、休職中のお金の概算です。
社会保険料・住民税の自動計算や、傷病手当金の受給資格・正式な給付額・振込日の判定は行いません。
入力欄に自分の金額を入れて使います。ツールの例を表示した場合も、自分の条件に合わせて変更してください。
で、その傷病手当金、いつ入るの?
傷病手当金の額が分かっても、実際にいつ振り込まれるのかが気になりますよね。
傷病手当金の最初の振込日は、休み始めてから何か月後、と一律には決まりません。待期が終わった4日目に、すぐ振り込まれるわけでもありません。
本人は、会社と医師に傷病手当金の申請書の必要事項を証明してもらい、加入先の健康保険に申請します。加入先の健康保険が、申請内容を審査します。
協会けんぽは、給与の締め日に合わせて、傷病手当金を1か月単位で申請することを勧めています。
審査の結果、支払い可能な場合は、申請の受付から10営業日以内に支払うと案内しています。(2)
「休み始めてから10日後」という意味ではありません。
例えば11月1日から休み、最初の3日間の待期を終えたとします。11月4日から30日までの分を、12月に会社と医師の証明をそろえて申請するなら、入金は12月以降です。
傷病手当金の申請や審査の状況によっては、入金がさらに後になる場合もあります。
この例の最初の申請は、待期を除く27日分です。30日分の約20万円より少なく、同じ1日6,667円なら18万9円となります。
手続きで余計に遅れないよう、会社と病院には、傷病手当金を申請する予定だと早めに伝えておくといいと思います。
次の受診日と、仕事に就けなかったどの期間について証明してもらえるかも、主治医に確認します。
傷病手当金を1か月ごとに申請することと、治療のために必要な受診間隔は別の話です。
「月1回受診すれば必ず傷病手当金を受け取れる」と考えず、通院の間隔を自己判断で空けないようにしましょう。
足りないお金を、2つに分けてみる
- 入金前:傷病手当金が振り込まれるまでの生活費や、社会保険料・住民税の支払いに必要なお金
- 入金後:傷病手当金が入っても、生活費や社会保険料・住民税を払うために毎月足りないお金
会社の締め日や支払日によっては、休み始めた後に、働いていた分の給与や有給休暇の賃金が入る場合があります。その給与や預貯金で、傷病手当金が入るまでの支払いを補えるか確認します。
会社が本人負担の社会保険料などを一時的に立て替えてくれる場合もありますが、本人は後で精算する必要があります。
傷病手当金の給付額や振込日だけでなく、家賃や社会保険料の支払日も並べてみてください。
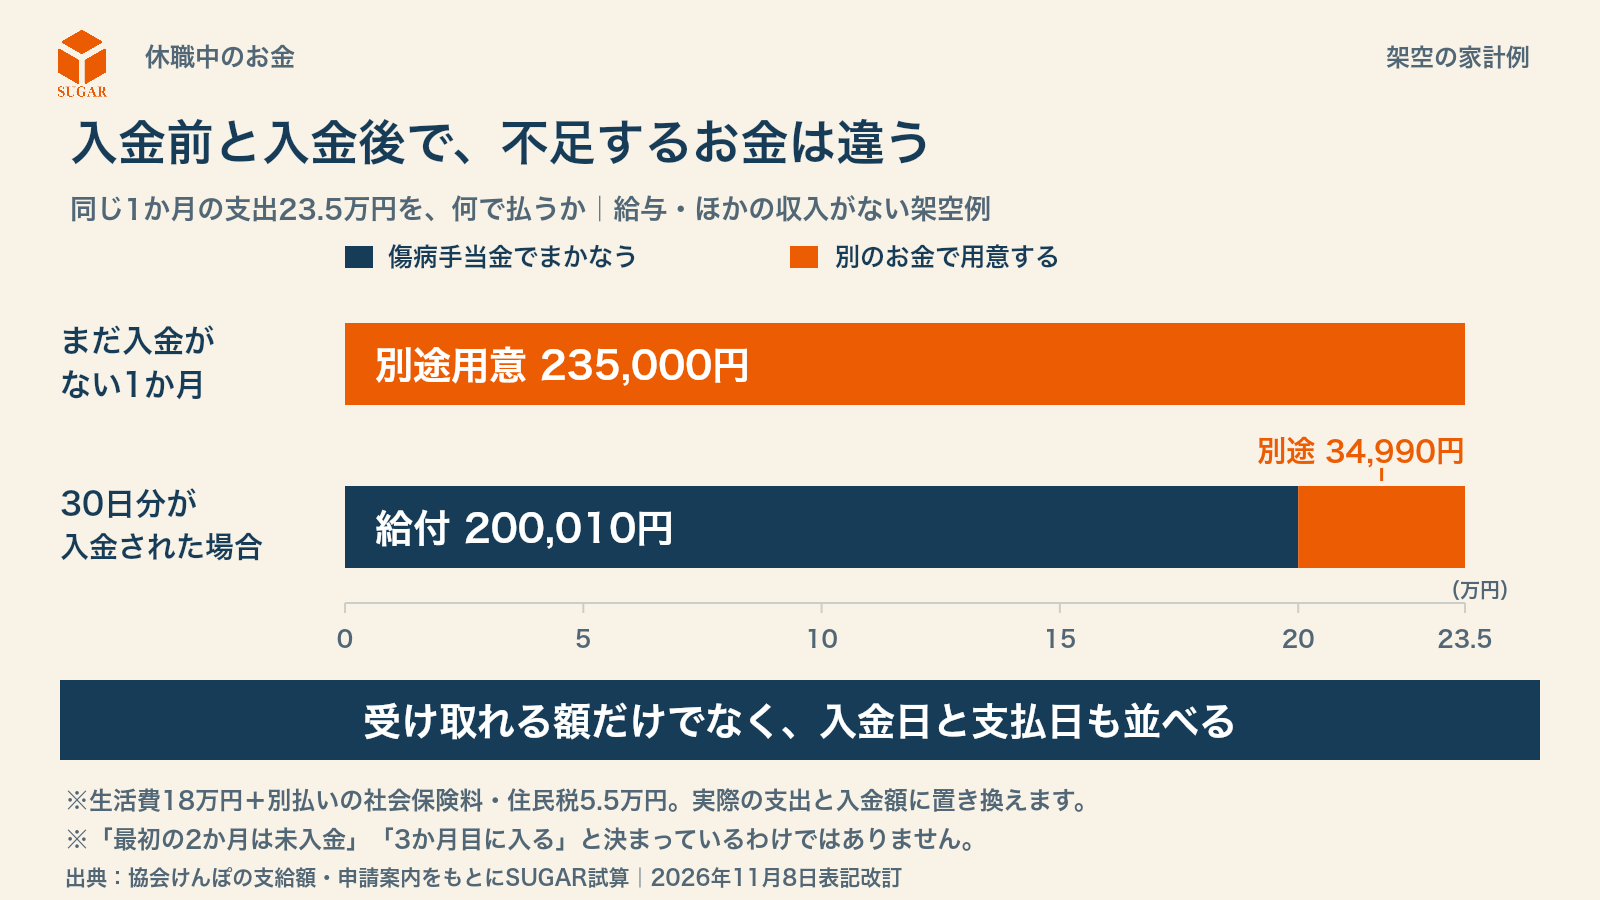
図6|傷病手当金が入るまでの支払いに必要なお金と、入金後も毎月足りないお金を分けます。
もしも休職することになった場合に、何を備える?
ここからは、今は休む予定がなく、少しずつ準備できる人に向けた、佐藤個人の考えです。今すぐ休む必要がある人に、「貯金ができるまで頑張って」と伝えたいわけではありません。
不安だから、とりあえず就労不能の民間保険に入る、というのは個人的にはおすすめしません。
まず、休職中の支出を公的制度や会社の支援でどこまで補えて、それでも毎月いくら足りないかを確かめたいと思います。
そのうえで、民間保険の保障内容や、加入すると毎月払う保険料を踏まえて、加入するかを考えたいと思います。
すぐ使える預貯金を準備するなら、個人的には、生活費に社会保険料や住民税なども加えた毎月の支出の3〜6か月分を、少しずつ貯蓄できるといいと思っています。
ただ、休職に備えて必要なお金は、家族の収入や住居費でも変わります。すべての人に同じ額の貯蓄が必要、という基準ではありません。
「もうこれから休むから、そんなの無理」という人もいると思います。今すでに支払いが厳しい人も、「貯めておけばよかった」と自分を責める必要はありません。
家賃や食費が足りないなら、自治体の生活困窮者自立相談支援窓口に相談してみてください。こんな情報があると、状況を具体的に伝えられます。
- 今、手元にあるお金
- 次の家賃や生活費の支払日
- 次の支払日までに、いくら足りないのか
利用できる給付や貸付などの支援には、それぞれ条件があります。
相談すれば必ずお金を受け取れるわけではありませんが、支払いの相談も含め、対処法が見つかる場合があります。
制度を全部覚えるより、確認することを3つに絞る
いろいろな制度が出てきましたが、別に覚えなくて大丈夫です。必要な情報を、必要な時に活用してください。
給与明細、住民税の通知、通帳や家計の記録を手元に置いて、次の3つを確認してみましょう。
- 会社に:有給休暇の残りの日数、病気で休む間に支払われる給与、本人が払う社会保険料の金額・支払方法・期日を聞く
- 加入先の健康保険に:傷病手当金の申請書類と手順、自分が受け取れる給付額の目安、入金の見通しを聞く
- 自分の家計で:次の支払日までに足りないお金と、傷病手当金が入った後も毎月足りないお金を、別々に書き出す
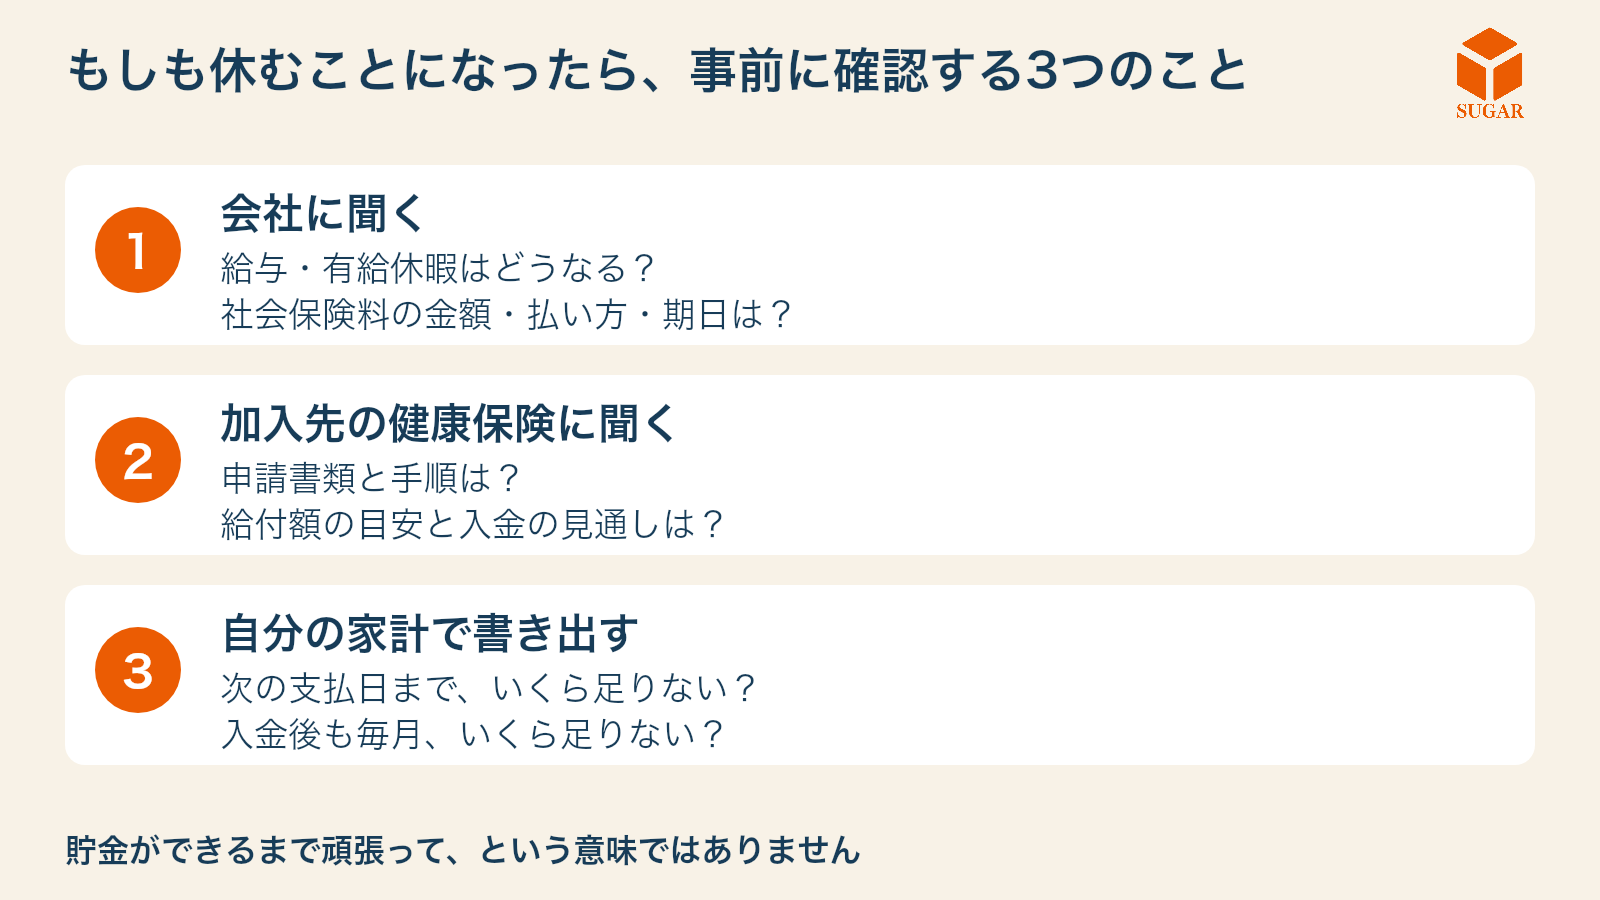
確認先の整理|会社・加入先の健康保険・自分の家計で、確認することを分けます。
先のことが見えないからこそ、不安になります。何が、いくら足りないのかを具体的にすると、少し不安が和らいで、対処の方法も見つかるかもしれません。
ぜひ一度、休んだ時のお金について、具体的に確認してみてください。
出典・確認条件
(1)協会けんぽ「病気やケガで会社を休んだとき(傷病手当金)」
(4)厚生労働省掲載「若年性認知症支援ガイドブック」令和7年度版・50ページ「給料が支払われないとき」
制度・社会保険料の確認日:2026年11月8日。
金額は条件を置いた例であり、個人の受給可否・正式な給付額・税額を決めるものではありません。
佐藤の貯蓄・民間保険・有給休暇に関する考えは、制度上の義務と区別して記載しています。


